
Quel coût aura une prestation compensatoire calculée sur un coin de table, si elle oublie la retraite, le patrimoine propre ou la durée réelle du mariage ? Aucune formule n’est inscrite dans la loi. Le chiffre se construit pourtant avec méthode.
Alors regardons les méthodes que les praticiens utilisent pour se faire une idée. Et repérons les erreurs qui faussent le résultat, parce qu’un capital accepté sur une base erronée ne se révise plus une fois la convention signée ou le jugement rendu, même si l’écart apparaît des années plus tard.
📌 En bref : Je rappelle d’abord qu’il n’existe aucun barème légal de la prestation compensatoire. Les praticiens utilisent des méthodes empiriques, comme celle qui prend un tiers de l’écart annuel de revenus multiplié par la moitié de la durée du mariage. Ces méthodes donnent un ordre de grandeur. Et le juge décide selon les critères du Code civil, en tenant compte de la retraite et du patrimoine.
Pas de formule légale, des méthodes pratiques
La loi ne fixe aucune formule de calcul. Elle énumère des critères : durée du mariage, âge et santé des époux, qualification, choix professionnels faits pour la famille, patrimoine, droits à la retraite. Pour traduire ces critères en chiffres, avocats et juges utilisent des méthodes empiriques qui donnent un point de départ.
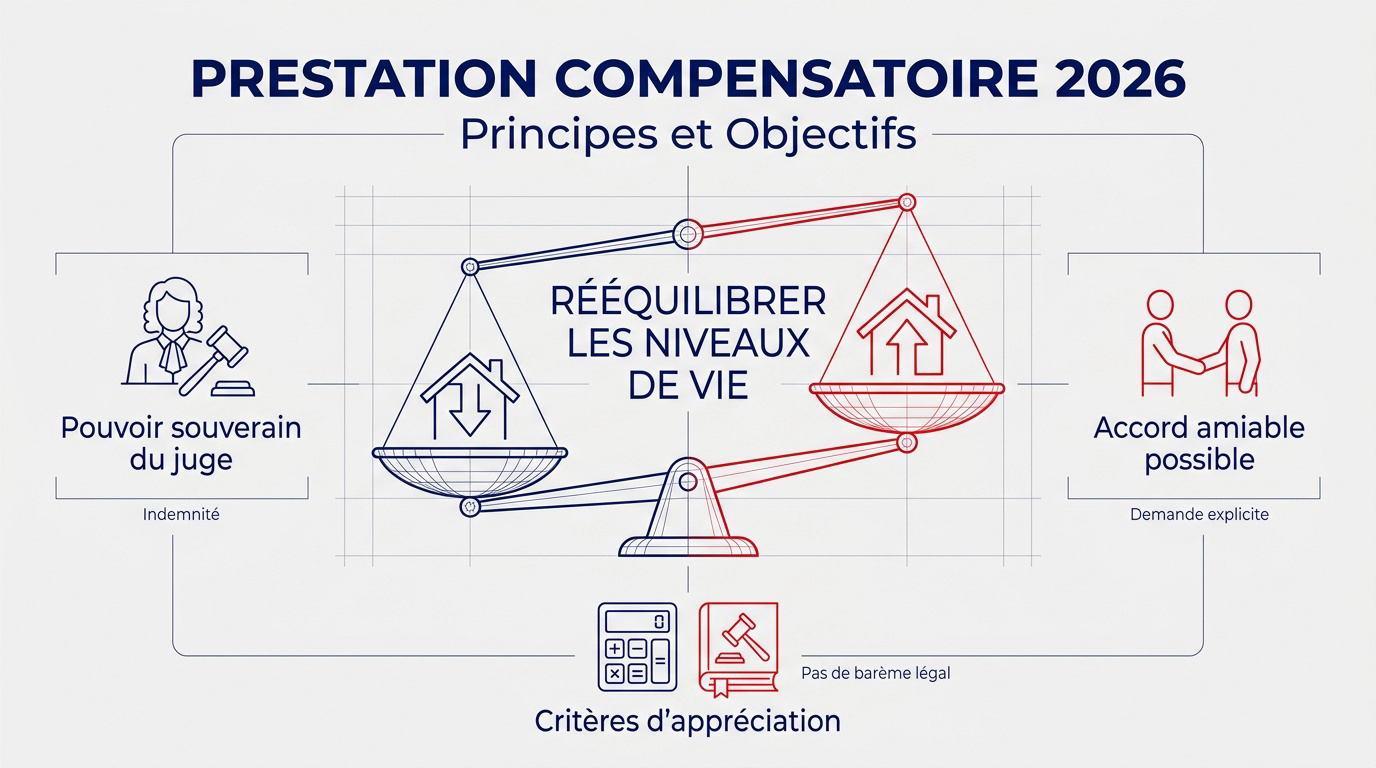
Aucune méthode ne s’impose au juge.
La plus connue consiste à prendre un tiers de la différence de revenus annuels entre les époux et à la multiplier par la moitié de la durée du mariage, ce qui donne un ordre de grandeur simple à calculer mais qui ignore la retraite, le patrimoine et l’âge. Mais elle a le mérite de la clarté. Elle ouvre la discussion. Sans la clore. Alors utilisez-la comme un premier repère.
Les autres méthodes utilisées
D’autres méthodes affinent le calcul. Certaines comparent le niveau de vie de chaque époux en tenant compte de la composition du foyer, d’autres projettent l’écart de revenus sur plusieurs années jusqu’à la retraite, d’autres encore intègrent le patrimoine propre de chacun après la liquidation.
Chaque méthode éclaire un aspect différent.
Ainsi, comparer les résultats de deux ou trois méthodes donne une fourchette plus réaliste qu’un chiffre unique, et permet de discuter sur une base commune plutôt que d’opposer deux montants tirés de nulle part au moment de la négociation entre avocats. Demandez cette fourchette à votre avocat. Comparez les écarts. Notez les hypothèses. Alors le chiffre retenu sera défendable.
💡 Le saviez-vous ?
La prestation compensatoire versée en capital dans les douze mois du jugement ou de la convention ouvre droit, pour celui qui la paie, à une réduction d’impôt de 25 % des sommes versées, dans la limite de 30 500 €.
Les erreurs qui faussent le résultat
Trois erreurs reviennent souvent : calculer sur les revenus d’une seule année, oublier les droits à la retraite et ignorer le patrimoine propre de chacun. Une année exceptionnelle, une prime ou un chômage temporaire peuvent déformer l’écart et conduire à un montant sans rapport avec la réalité.
Une seule année ne suffit pas.
Or la prestation compensatoire regarde l’avenir, et le juge s’intéresse à la situation prévisible des époux dans un avenir proche, ce qui impose de raisonner sur plusieurs années de revenus et sur l’évolution probable de chaque carrière plutôt que sur le dernier bulletin de salaire. Réunissez trois avis d’imposition. Demandez vos relevés de carrière. Listez vos biens propres. Alors le calcul reposera sur une base solide.
| Méthode | Revenus | Retraite | Patrimoine |
|---|---|---|---|
| Tiers de l’écart × moitié de la durée | Oui | Non | Non |
| Comparaison des niveaux de vie | Oui | Partiellement | Non |
| Projection jusqu’à la retraite | Oui | Oui | Partiellement |
| Analyse globale du juge | Oui | Oui | Oui |
La retraite, poste le plus sous-estimé
La retraite pèse lourd dans la prestation compensatoire, surtout après un long mariage. L’époux qui a réduit son activité pour la famille a souvent des droits nettement inférieurs, et cet écart se prolongera pendant toute sa retraite. Les relevés de carrière des deux époux permettent de le mesurer.
Le relevé de carrière se télécharge en ligne.
Pourtant, beaucoup de calculs rapides l’ignorent, alors que l’écart de pension à la retraite peut dépasser l’écart de salaire actuel, surtout quand l’un des époux a travaillé à temps partiel pendant des années ou interrompu sa carrière pour élever les enfants. Téléchargez les deux relevés. Comparez les projections. Joignez-les au dossier. Alors la retraite entrera dans le calcul.
✅ Les plus d’un calcul en fourchette
- Base de discussion partagée
- Moins de chiffres arbitraires
- Hypothèses visibles et discutables
⚠️ Les limites
- Aucune valeur légale
- Dépend des pièces fournies
- Ne remplace pas l’appréciation du juge
Je préfère toujours une fourchette argumentée à un chiffre unique sorti d’un simulateur.
Capital, versements ou rente
Une fois le montant estimé, la forme de paiement change son coût réel. Un capital versé dans les douze mois ouvre une réduction d’impôt pour le payeur. Des versements étalés au-delà de douze mois deviennent déductibles pour lui et imposables pour le bénéficiaire. La rente viagère reste exceptionnelle.
La forme compte autant que le montant.
Cependant, un capital élevé suppose une trésorerie ou un bien à attribuer, et il vaut mieux parfois accepter un montant légèrement inférieur versé rapidement qu’un montant plus élevé étalé sur huit ans, avec le risque d’impayés et les frais de recouvrement que cela suppose. Simulez les deux options. Intégrez l’impôt. Comparez. Alors la forme choisie servira les deux époux.
🗂️ Cas type
Un cas fréquent : après 20 ans de mariage, l’un gagne 4 000 € net, l’autre 1 800 €. La méthode du tiers donne environ 88 000 €. La projection jusqu’à la retraite, avec un écart de pension important, conduit à une fourchette plus haute. Les avocats négocient un capital de 70 000 € et l’attribution d’une voiture. La leçon : la méthode ouvre la discussion, les pièces la tranchent.
Préparer la négociation
Préparer la négociation de la prestation compensatoire demande des pièces et du temps. Avis d’imposition sur plusieurs années, relevés de carrière, estimation des biens propres et communs, charges de chacun : ces documents permettent de construire une fourchette crédible et de répondre aux arguments de l’autre.
Les pièces font la négociation.
Mais la négociation ne se résume pas à un calcul, et l’équité, les circonstances de la rupture et la situation des enfants pèsent aussi dans l’accord final, ce qui justifie de garder une marge de discussion autour du chiffre obtenu par les méthodes empiriques. Préparez votre fourchette. Fixez votre minimum. Restez ouvert. Alors l’accord sera réaliste.
⚠️ Piège classique
Prendre le résultat d’un simulateur en ligne pour le montant « dû ». Aucun simulateur n’a de valeur légale, et la plupart ignorent la retraite et le patrimoine. Un chiffre accepté sur cette base, versé en capital, ne pourra plus être révisé.
Pour les critères légaux, lisez notre page sur les critères du juge. Si l’écart est contesté, voyez comment prouver un déséquilibre financier. Et pour la forme de paiement, comparez capital, versements et rente.
Arbitrer avec une fourchette
La prestation compensatoire ne se calcule pas avec une formule légale, mais avec des méthodes pratiques qui donnent un ordre de grandeur. Combiner plusieurs méthodes, intégrer la retraite et le patrimoine, et choisir la forme de paiement en tenant compte de l’impôt permet de négocier sur une base solide, sans garantir le montant que retiendra le juge.
Demain matin, qui absorbe ce coût ?
L’époux qui accepte un chiffre trop bas, pour vingt ans. Celui qui paie, si la forme choisie dépasse sa trésorerie. Mais une fourchette argumentée réduit ce coût. Alors réunissez vos pièces. Calculez ensuite. Quel document pourriez-vous demander dès demain pour affiner votre calcul ?
Questions fréquentes
Non. La loi fixe des critères, pas de formule. Des méthodes empiriques donnent un ordre de grandeur, mais le juge apprécie librement.
La plus connue prend un tiers de l’écart annuel de revenus multiplié par la moitié de la durée du mariage. Elle ignore cependant la retraite et le patrimoine.
Oui. Les droits prévisibles à la retraite font partie des critères légaux et pèsent souvent lourd après un long mariage.
Non, le montant d’un capital ne se révise pas. Seules les modalités de paiement peuvent être revues en cas de changement important.


