
Quel coût aura le rachat de la maison si la banque refuse de transférer le prêt sur votre seul nom, après que vous avez promis la soulte à votre ex et rassuré les enfants sur leur chambre ? Garder la maison est un projet. C’est d’abord un financement.
Alors déroulons les étapes dans l’ordre où elles se jouent vraiment. Et commençons par la banque, avant même l’estimation et la négociation, parce qu’un rachat sans accord de financement n’est qu’une intention, aussi sincère soit-elle de part et d’autre.
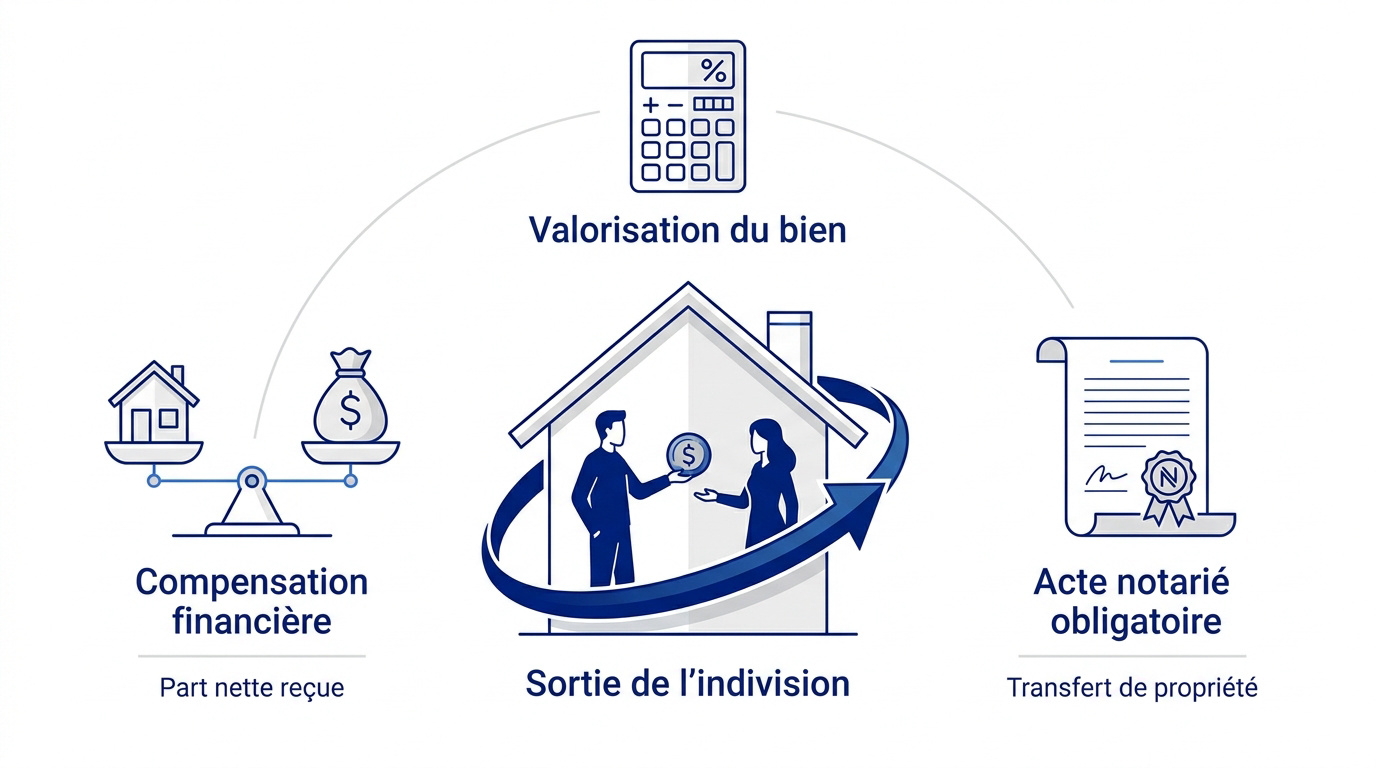
📌 En bref : Je fais toujours vérifier le financement avant toute promesse. La soulte correspond à la part de l’autre dans l’actif net, c’est-à-dire la valeur du bien diminuée du crédit restant. Le partage est constaté par un acte notarié, avec un droit de partage de 1,1 % de l’actif net. Et la banque doit accepter de désolidariser l’ex-conjoint du prêt en cours.
Commencer par la banque
Le rachat de la maison repose d’abord sur votre capacité à financer seul la soulte et le crédit restant. La banque examine vos revenus, vos charges et votre taux d’endettement, comme pour un nouveau prêt. Sans son accord, le rachat ne peut pas aboutir, même si votre ex est d’accord sur tout.
Un accord de principe vaut mieux qu’une promesse.
Demander une simulation écrite à votre banque, puis à une seconde pour comparer, permet de savoir avant toute négociation si le projet est finançable, sur quelle durée et avec quelle mensualité, ce qui évite d’engager une procédure de partage qui échouera faute de prêt. Mais la réponse prend du temps. Anticipez-la. Notez-le. Alors la négociation partira de chiffres réels.
Estimer le bien
L’estimation fixe la base de tout le calcul. Une estimation trop haute alourdit la soulte, une estimation trop basse lèse l’époux qui part. Deux estimations indépendantes, par des agences ou par un notaire, donnent une valeur plus difficile à contester qu’une estimation unique proposée par l’un des époux.
La valeur du bien se négocie aussi.
Ainsi, beaucoup de couples retiennent la moyenne de deux ou trois estimations, ce qui évite d’entrer dans une bataille d’experts coûteuse, et permet de calculer la soulte sur une base que chacun peut accepter sans avoir le sentiment d’être perdant. Demandez au moins deux avis. Gardez-les par écrit. Comparez. Alors la valeur retenue sera défendable.
💡 Le saviez-vous ?
Le droit de partage se calcule sur l’actif net, c’est-à-dire la valeur du bien diminuée du capital restant dû. Pour une maison de 320 000 € avec 200 000 € de crédit restant, il porte sur 120 000 €, soit environ 1 320 €.
Calculer la soulte
La soulte correspond à la part de l’époux qui part dans l’actif net du bien. Pour un bien commun détenu à parts égales, elle vaut la moitié de la valeur diminuée du crédit restant. Elle peut être ajustée selon les apports personnels de chacun, les récompenses ou les remboursements faits par un seul.
Les apports personnels changent la soulte.
Pourtant, ces ajustements sont souvent oubliés, alors qu’un apport issu d’un héritage ou d’une donation lors de l’achat, ou des échéances payées seul depuis la séparation, peuvent modifier sensiblement le montant à verser, dans un sens ou dans l’autre, au moment du partage. Retrouvez l’acte d’achat. Rassemblez les preuves d’apport. Listez les remboursements. Alors la soulte reflétera l’histoire du bien.
| Élément | Montant |
|---|---|
| Valeur estimée du bien | 320 000 € |
| Capital restant dû | 200 000 € |
| Actif net | 120 000 € |
| Soulte (bien à parts égales) | 60 000 € |
| Droit de partage (1,1 %) | 1 320 € |
Désolidariser le prêt
Tant que la banque n’a pas désolidarisé l’ex-conjoint, celui-ci reste tenu du prêt immobilier, même après le divorce. Le rachat suppose donc soit un avenant au prêt existant, soit un nouveau prêt qui solde l’ancien et finance la soulte. La banque décide seule de cette désolidarisation.
Le jugement ne lie pas la banque.
Or beaucoup d’ex-époux pensent qu’une clause de la convention suffit à dégager celui qui part, et découvrent des années plus tard un incident de paiement à son nom, parce que celui qui a gardé la maison a cessé de payer les échéances d’un prêt resté commun. Exigez l’accord écrit de la banque. Vérifiez la date d’effet. Gardez le document. Alors chacun sera vraiment dégagé.
✅ Les atouts du rachat
- Les enfants gardent leur maison
- Pas de frais d’agence
- Un seul propriétaire après le partage
⚠️ Ses contraintes
- Financement à obtenir seul
- Soulte parfois lourde
- Désolidarisation à l’accord de la banque
Je ne valide un rachat qu’avec une offre de prêt écrite en main.
L’acte chez le notaire
Le rachat est constaté par un acte notarié de partage ou de liquidation. Le notaire calcule la soulte, vérifie le financement, reçoit les fonds et publie l’acte. Dans un divorce par consentement mutuel, cet acte est annexé à la convention de divorce. Dans un divorce judiciaire, il peut intervenir avant ou après le jugement.
Le notaire coordonne, il ne finance pas.
Cependant, son calendrier dépend de la banque, qui doit débloquer les fonds avant la signature, et de la réunion de toutes les pièces, ce qui peut prendre plusieurs semaines et retarder le dépôt de la convention de divorce si les deux opérations sont liées. Lancez la demande de prêt tôt. Transmettez les pièces au notaire. Suivez le calendrier. Alors l’acte et le divorce avanceront ensemble.
🗂️ Cas type
Un cas fréquent : une mère veut garder la maison pour ses deux enfants. La soulte s’élève à 55 000 €. Sa banque refuse le prêt seule, une seconde accepte sur 22 ans avec une mensualité de 980 €. L’acte de partage est signé sept semaines plus tard, en même temps que la convention de divorce. La leçon : la deuxième banque peut sauver le projet.
Quand le rachat n’est pas possible
Si le rachat ne peut pas être financé, deux options restent : vendre le bien et partager le prix, ou rester temporairement en indivision avec une convention qui fixe une date de vente. La vente libère les deux ex-époux du prêt, l’indivision laisse le temps de finir une année scolaire ou d’attendre un meilleur marché.
Renoncer au rachat n’est pas un échec.
Mais l’indivision a un coût, avec une indemnité d’occupation pour celui qui reste et un crédit qui continue d’engager les deux ex-époux envers la banque, ce qui impose de fixer par écrit une échéance claire plutôt que de laisser la situation durer sans limite. Comparez les deux options. Chiffrez-les. Décidez à deux. Alors le choix sera assumé.
⚠️ Erreur courante
Promettre à l’autre une soulte avant d’avoir l’accord de la banque. Si le prêt est refusé, le projet s’effondre et la confiance avec. Obtenez d’abord une simulation écrite, ensuite seulement négociez le montant.
Pour le calendrier de vente, lisez notre page sur la vente de la maison au divorce. Si le bien reste commun quelque temps, voyez notre guide de l’indivision. Et pour le prêt, consultez notre article sur la gestion des crédits en cours.
Arbitrer avec une offre de prêt
Racheter la part de son ex sur la maison suppose un financement, une estimation acceptée, une soulte bien calculée, une désolidarisation du prêt et un acte notarié. La banque décide de la faisabilité, et aucune promesse faite avant son accord ne garantit que les enfants pourront rester dans leur maison, ni que la mensualité restera supportable une fois seul face au budget.
Demain matin, qui absorbe ce coût ?
Celui qui garde la maison, s’il a surestimé sa capacité d’emprunt. Celui qui part, s’il reste tenu d’un prêt qu’il ne contrôle plus. Mais une offre écrite réduit ce coût. Alors interrogez deux banques. Négociez ensuite. Quelle simulation pourriez-vous demander dès demain à votre banque ?
Questions fréquentes
Pour un bien à parts égales, la soulte vaut la moitié de l’actif net, c’est-à-dire la valeur du bien diminuée du crédit restant, ajustée selon les apports et remboursements de chacun.
Oui. La banque doit accepter de désolidariser l’ex-conjoint du prêt ou financer un nouveau prêt qui solde l’ancien.
Il faut verser la soulte et payer un droit de partage de 1,1 % de l’actif net, plus les émoluments du notaire et les éventuels frais de prêt.
Vendre le bien et partager le prix, ou rester temporairement en indivision avec une convention qui fixe une date de vente.


